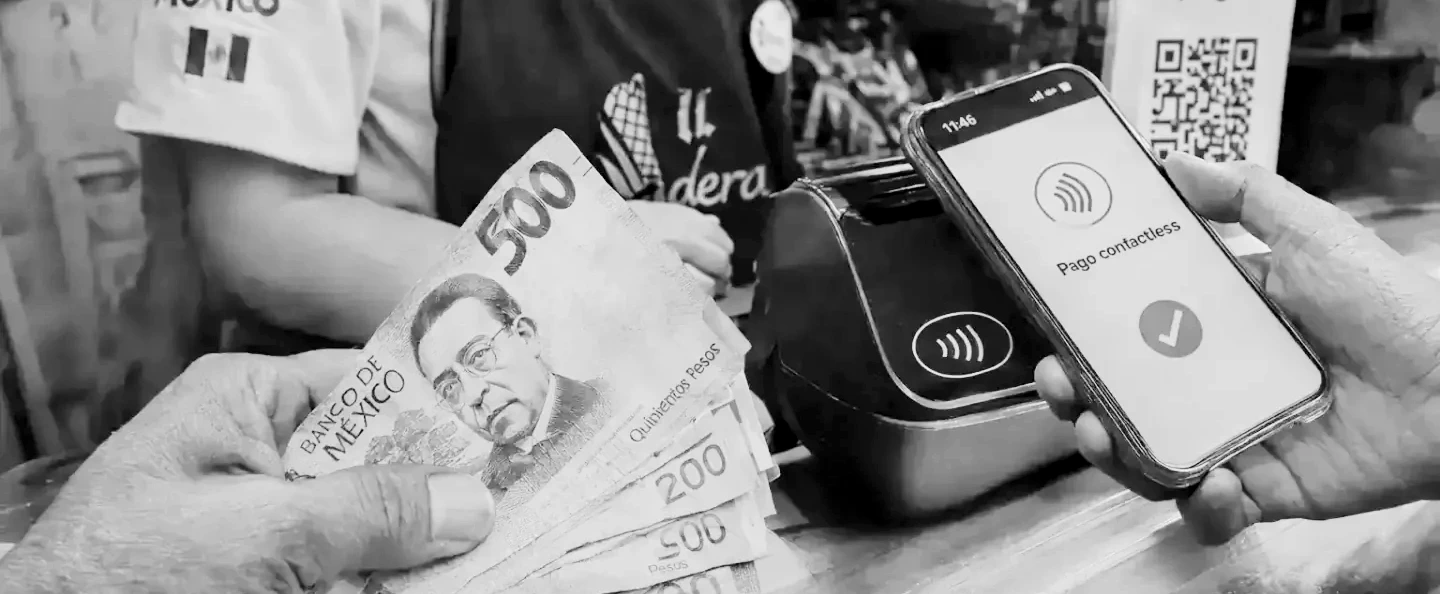
La Ley de Economía Digital para Pagos Digitales y Electrónicos ya pasó por las dos cámaras. Diputados la aprobó el 6 de octubre con 330 votos a favor y 122 en contra; el Senado, el 20 de octubre, con 72 a favor y 37 en contra. Falta su publicación en el Diario Oficial de la Federación. Ese intervalo es el momento adecuado para fijar una condición: ningún sector debería quedar sujeto a la obligación de pago digital antes de que la Secretaría de Hacienda y Crédito Público (SHCP) publique, con nombre y fecha, el calendario de transición de cada actividad.
El argumento del gobierno es razonable en su punto de partida. México tiene infraestructura: el Sistema de Pagos Electrónicos Interbancarios mueve transferencias en segundos, CoDI y Dimo permiten cobrar desde un teléfono y la red de terminales creció de forma sostenida en la última década. Reducir el efectivo tiene beneficios comprobables en trazabilidad fiscal y en costos de manejo de billete.
Dónde está el problema
La objeción que planteó el senador Ricardo Sheffield durante el debate no es menor, y conviene separarla de la discusión partidista en que se inscribió: los artículos 13 y 14 concentran en una sola dependencia la facultad de determinar en qué actividades el pago electrónico será la única modalidad permitida. Esa es una decisión con consecuencias directas sobre quién puede acceder a un servicio y quién no. Merece un procedimiento público, no un criterio administrativo.
La asociación Fintech México, que debería ser la primera beneficiaria de la norma, advirtió algo que el gobierno haría bien en escuchar: el cambio de hábito de pago es un problema adaptativo, no técnico. La propia exposición de motivos de la ley lo admite al citar la Encuesta Nacional de Inclusión Financiera de 2024, según la cual la mayor parte de las operaciones cotidianas se sigue liquidando en efectivo. Una ley de 2018 y un sistema de transferencias que funciona desde hace casi dos décadas no bastaron para modificar esa proporción.
Lo que la ley sí resuelve y lo que no
La norma prevé una salida razonable: si una falla de conectividad o de energía eléctrica impide el pago digital, se admite efectivo o cheque de forma temporal. Esa previsión demuestra que el legislador anticipó el riesgo operativo. Pero una cosa es una contingencia y otra es una cobertura estructuralmente desigual. En municipios con servicio intermitente de internet o de electricidad, la excepción dejaría de ser excepción y se volvería la regla, con la diferencia de que el comercio tendría que demostrar la falla.
Un pago que no se puede completar no es un pago modernizado: es un servicio negado. Y quien más depende del efectivo es, por definición, quien menos capacidad tiene de reclamar cuando el sistema no responde.
La petición
Esta casa editorial pide al secretario de Hacienda, Édgar Amador Zamora, que antes de emitir las disposiciones que determinen los sectores estratégicos sujetos a pago digital obligatorio, su dependencia publique tres elementos: la lista de actividades con su plazo de transición específico, los indicadores de cobertura de conectividad y de aceptación de medios electrónicos que justifican incluir a cada una, y un mecanismo de revisión para suspender la obligación donde esos indicadores no se cumplan.
No es una petición de aplazamiento. Es una petición de método. La ley fija que Hacienda deberá establecer mecanismos y plazos específicos para la transición gradual de cada sector. Publicarlos de forma completa y verificable, antes de que la primera obligación entre en vigor, es la diferencia entre una política de inclusión financiera y una restricción administrativa.
El siguiente hecho comprobable es la publicación del decreto en el Diario Oficial de la Federación. Ahí quedarán los artículos transitorios que fijan el plazo con el que Hacienda tendrá que trabajar.